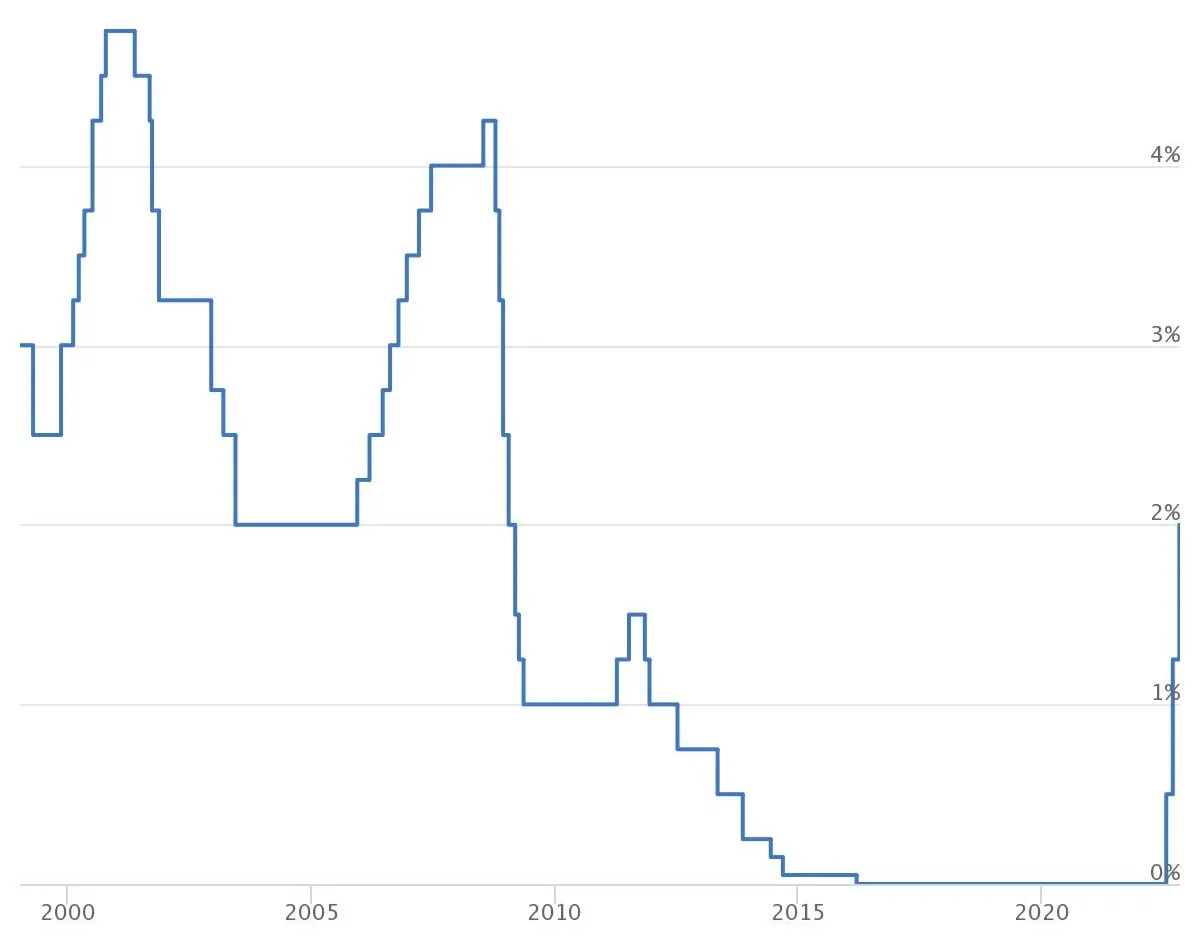
La Bce ha mantenuto il tasso sui depositi al 2,5% il 29 ottobre e la Fed ha lasciato il corridoio al 3,75-4% il giorno prima. Gli analisti si attendono però la stretta tra l'ultima riunione del 2026 e le prime del 2027: per l'Italia di scuola, università e ricerca il doppio appuntamento di dicembre pesa su CCNL, bollette degli atenei e rendicontazione del PNRR.
Cosa hanno deciso Fed e Bce a ottobre
A Francoforte il Consiglio direttivo ha votato all'unanimità lo stop al 2,5%, nonostante l'inflazione dell'area euro sia tornata al 4% a ottobre dopo oltre tre anni. La banca centrale giustifica la pausa con l'inflazione di fondo stabile al 2,5% e legge lo shock energetico come temporaneo, ma la presidente Christine Lagarde ha aperto a un rialzo a dicembre. Lagarde ha annunciato le dimissioni dal 7 febbraio 2027 motivandole con il voto francese: la successione apre una fase di incertezza proprio mentre si discute della stretta. A Washington il Federal open market committee ha confermato il 3,75-4% con un voto 10-2: due componenti su dodici hanno già chiesto l'aumento. Il nuovo presidente Kevin Warsh ha archiviato la forward guidance e preannunciato una revisione del calendario del Fomc. I prossimi appuntamenti sono l'8 e 9 dicembre per la Fed e il 17 dicembre per la Bce, in continuità con i modelli teorici dei neo-Nobel Hall e Woodford che ispirano entrambe le banche centrali.
L'inflazione italiana al 5,6% svuota gli aumenti CCNL
Il titolo dell'inflazione europea al 4% nasconde un divario che riguarda direttamente lo stipendio reale di docenti e personale scolastico. La stima flash Eurostat di ottobre 2026 colloca l'Italia al 5,6%, in crescita dal 4,2% di settembre: è il balzo più alto dell'area euro, quando la Germania resta al 2,8% e la Francia al 3,8%. La componente energia segna +20,8% su base annua. Per un docente a inizio carriera, l'aumento medio lordo portato dal rinnovo del CCNL vale circa 150 euro al mese: a un'inflazione del 5,6% su uno stipendio base vicino ai 28.000 euro servirebbero quasi 1.600 euro aggiuntivi l'anno solo per non perdere potere d'acquisto. Ogni mese di slittamento della firma del contratto 2025-2027 si traduce in perdita reale. Sul fronte investimenti la Missione 4 Istruzione e ricerca del PNRR vale 30,88 miliardi: 19,44 per la filiera che va dagli asili nido all'università e 11,44 per la ricerca. Una stretta a dicembre di Bce o Fed, trasmessa sui rendimenti dei BTP, alza il costo del rifinanziamento proprio sulla quota ancora da spendere, come già illustrato dal conto del rialzo Fed sui 30,09 miliardi PNRR di scuola e ricerca.
Cosa cambia per docenti, atenei e progetti PNRR
Per docenti e personale ATA la partita di dicembre si gioca su due fronti paralleli. Il primo è il rinnovo del contratto 2025-2027, la cui copertura è legata alla legge di bilancio: tassi più alti significano maggiori interessi passivi e meno spazio per aumenti tabellari e recupero dell'inflazione. Il secondo è il mutuo per la prima casa, voce che per i giovani insegnanti al primo incarico incide più della busta paga: la Bce segnala condizioni di finanziamento ancora stringenti e una stretta le inasprirà. Per le università la pressione arriva dal lato bollette, con un +20,8% sull'energia che si scarica su aule, laboratori, data center e residenze studentesche. A questo si somma il rifinanziamento dei progetti di ricerca PNRR: borsisti e assegnisti vedono slittare la liquidazione dei bandi, mentre i rettori chiedono nuove tranche al governo. Lo scenario italiano si intreccia con quello globale: oltre a Fed e Bce, anche le tre partite internazionali che toccano scuola e ricerca su Canada e Unesco ridefiniscono gli equilibri dei finanziamenti esteri per gli atenei.
L'8 e 9 dicembre la Fed e il 17 dicembre la Bce diranno se la stretta parte subito o slitta al primo trimestre 2027: per scuole e atenei italiani il conto arriva comunque, via bollette ora e via spread nei mesi successivi.
Domande frequenti
Cosa hanno deciso la BCE e la Fed riguardo ai tassi di interesse a ottobre?
A ottobre, la BCE ha mantenuto il tasso sui depositi al 2,5% mentre la Fed ha confermato il corridoio al 3,75-4%. Tuttavia, entrambe le banche centrali hanno lasciato aperta la possibilità di un rialzo dei tassi a dicembre.
Come incide l'aumento dell'inflazione sul potere d'acquisto di docenti e personale scolastico?
L'inflazione italiana al 5,6% riduce il valore reale degli aumenti previsti dal rinnovo del CCNL. Per non perdere potere d'acquisto, sarebbero necessari incrementi ben superiori a quelli attualmente previsti.
Quali sono le principali ripercussioni dell'eventuale rialzo dei tassi su scuole e università?
Un rialzo dei tassi comporta maggiori costi di finanziamento sui progetti PNRR, oltre a incidere negativamente sul bilancio per stipendi e bollette delle università. Questo limita lo spazio per aumenti salariali e rallenta la liquidazione dei fondi per ricerca e borse di studio.
Quali sono le scadenze importanti per le decisioni su tassi di interesse a dicembre?
Le prossime decisioni sui tassi si terranno l'8 e 9 dicembre per la Fed e il 17 dicembre per la BCE. Da queste date dipenderà se la stretta monetaria partirà subito o sarà rimandata al primo trimestre 2027.
In che modo la crescita dei costi energetici impatta le università italiane?
L'aumento dell'energia del 20,8% si riflette su tutte le spese operative delle università, comprese aule, laboratori, data center e residenze studentesche, aggravando i bilanci degli atenei.
Cosa comporta il rialzo dei tassi per i giovani docenti che devono accendere un mutuo?
Condizioni di finanziamento più stringenti rendono più difficile per i giovani insegnanti ottenere un mutuo per la prima casa, aumentando il peso delle rate rispetto allo stipendio.